

كم تبلغ تكلفة توظيف موظف براتب 60,000 دولار في صربيا؟
اسحب لتعديل الراتب
إجمالي التكلفة السنوية التي يتحملها صاحب العمل
التفصيل الكامل للتكلفة
الاشتراكات النظامية والمزايا المعتادة لموظف في صربيا براتب أساسي قدره $60,000.
اطّلع على التفاصيل الكاملة
احصل فورًا على تفاصيل التكلفة الكاملة.
أبرز ما يجب معرفته قبل التوظيف
القارة
أوروبا
العاصمة
بلغراد
العملة
الدينار الصربي (RSD)
اللغة
الصربية
ضريبة القيمة المضافة
20%
متوسط تكلفة صاحب العمل
16.65%
تعتمد صربيا دورة رواتب شهرية، مع ضريبة دخل ثابتة بنسبة 10%، واشتراكات تأمين اجتماعي موزّعة بين الموظف وصاحب العمل، وحدّ أدنى للأجور يُعبَّر عنه بمعدّل صافٍ بالساعة. وبالنسبة لفرق التوظيف الدولية التي تضيف موظفين في صربيا، فإن الآليات الجوهرية، من تراكم الاشتراكات إلى الحدّ غير الخاضع للضريبة ومواعيد التوريد، تصبح واضحة بمجرد استيعاب طريقة ترابط هذه العناصر معًا. ويغطّي هذا الدليل كل ما تحتاج إليه لتشغيل رواتب ممتثلة في صربيا منذ اليوم الأول.
تقويم الرواتب
تُدار الرواتب في صربيا على أساس شهري. ويلتزم أصحاب العمل بصرف صافي الراتب بحلول اليوم الخامس من الشهر التالي، مع توريد الضرائب واشتراكات التأمين الاجتماعي إلى هيئة الضرائب الصربية بالتزامن مع تشغيل الرواتب. ولا يوجد في صربيا نظام صرف نصف شهري أو كل أسبوعين.
ساعات العمل النظامية
يبلغ أسبوع العمل القانوني في صربيا 40 ساعة، موزّعة على 8 ساعات يوميًا من الاثنين إلى الجمعة. وتُصنَّف أي ساعات تتجاوز هذا الحدّ ضمن العمل الإضافي، وتستوجب علاوة إلزامية تُضاف إلى الأجر الأساسي بالساعة.
التزامات الصرف في لمحة
| البند | التفاصيل |
|---|---|
| تواتر صرف الرواتب | شهري |
| موعد الصرف | بحلول اليوم الخامس من الشهر التالي |
| العملة | الدينار الصربي (RSD) |
| ساعات العمل النظامية | 40 ساعة أسبوعيًا، 8 ساعات يوميًا |
| أيام العمل | من الاثنين إلى الجمعة |
| راتب الشهر الثالث عشر الإلزامي | لا |
الحدّ الأدنى للأجور في 2026
تُعبّر صربيا عن الحدّ الأدنى للأجور بمعدّل صافٍ بالساعة بدلًا من مبلغ إجمالي شهري. وهذا يعني أن الحدّ الأدنى الشهري الفعلي يتفاوت بحسب عدد ساعات العمل في الشهر المعني.
المعدّل الحالي
اعتبارًا من 1 يناير 2026، يبلغ الحدّ الأدنى للأجور 371 RSD صافيًا في الساعة. واستنادًا إلى ساعات العمل النظامية، فإن ذلك يُنتج حدًّا أدنى صافيًا شهريًا يقارب 64,554 RSD، أي ما يعادل نحو 551 يورو. ويُحدَّد المعدّل الصافي بالساعة دون احتساب الضرائب والاشتراكات، وعليه فإن التكلفة الإجمالية على صاحب العمل تكون أعلى بمجرد إضافة الاشتراكات.
تُراجع الحكومة الصربية الحدّ الأدنى للأجور وتُقرّه سنويًا. ويتعيّن على أصحاب العمل ضمان ألّا يقلّ أجر أي موظف عن المعدّل الصافي المعتمد بالساعة عن الساعات التي يعملها.
من الإجمالي إلى الصافي: آلية عمل الاستقطاعات في صربيا
لا تعتمد صربيا هيكل راتب إجمالي موحّدًا على نحو ما هو متّبع في بعض الأسواق الأخرى، بل يُحتسب الراتب الإجمالي بوصفه مجموع صافي الراتب، واشتراكات الموظف في التأمين الاجتماعي، وضريبة الدخل. ويستقطع صاحب العمل اشتراكات الموظف وضريبة الدخل من الإجمالي، ثم يوردها إلى هيئة الضرائب الصربية مع اشتراكاته الخاصة.
اشتراكات الموظف في التأمين الاجتماعي
يدفع الموظفون اشتراكات تأمين اجتماعي بمعدّل إجمالي قدره 19.9% من الراتب الإجمالي، موزّعة على ثلاثة صناديق.
| الاشتراك | النسبة |
|---|---|
| تأمين التقاعد والعجز | 14.00% |
| التأمين الصحي | 5.15% |
| تأمين البطالة | 0.75% |
| إجمالي اشتراكات الموظف | 19.90% |
تُطبَّق هذه الاشتراكات على الراتب الإجمالي، وتخضع لقاعدة اشتراك دنيا وأخرى قصوى (انظر أدناه).
ضريبة الدخل
تُطبّق صربيا ضريبة دخل ثابتة بنسبة 10% على الراتب الإجمالي مخصومًا منه المبلغ الشهري غير الخاضع للضريبة. ويبلغ هذا المبلغ في عام 2026 ما قيمته 34,221 RSD.
والمعادلة بسيطة ومباشرة:
ضريبة الدخل = (الراتب الإجمالي − 34,221 RSD) × 10%
يستقطع صاحب العمل هذا المبلغ شهريًا ويوردها مباشرة إلى هيئة الضرائب الصربية عند معالجة الرواتب.
مثال تطبيقي
يستند المثال أدناه إلى راتب إجمالي قدره 100,000 RSD لتوضيح تسلسل الاستقطاعات بالكامل.
| الخطوة | طريقة الحساب | المبلغ (RSD) |
|---|---|---|
| الراتب الإجمالي | — | 100,000.00 |
| التقاعد والعجز (14%) | 100,000 × 14% | 14,000.00 |
| التأمين الصحي (5.15%) | 100,000 × 5.15% | 5,150.00 |
| البطالة (0.75%) | 100,000 × 0.75% | 750.00 |
| إجمالي اشتراكات الموظف (19.9%) | — | 19,900.00 |
| المبلغ غير الخاضع للضريبة | — | 34,221.00 |
| الوعاء الخاضع للضريبة | 100,000 − 34,221 | 65,779.00 |
| ضريبة الدخل (10%) | 65,779 × 10% | 6,577.90 |
| إجمالي الاستقطاعات | 19,900 + 6,577.90 | 26,477.90 |
| صافي الراتب | 100,000 − 26,477.90 | 73,522.10 |
اشتراكات صاحب العمل في التأمين الاجتماعي
إلى جانب استقطاع اشتراكات الموظف، يدفع أصحاب العمل اشتراكاتهم الخاصة في التأمين الاجتماعي فوق الراتب الإجمالي. ويبلغ المعدّل الإجمالي لاشتراكات صاحب العمل 15.15%.
| الاشتراك | النسبة |
|---|---|
| تأمين التقاعد والعجز | 10.00% |
| التأمين الصحي | 5.15% |
| إجمالي اشتراكات صاحب العمل | 15.15% |
لا تفرض صربيا اشتراكًا في تأمين البطالة على صاحب العمل، إذ يتحمّل الموظف وحده اشتراك البطالة بالكامل بنسبة 0.75%.
إجمالي تكلفة صاحب العمل
بالنسبة لموظف يتقاضى راتبًا إجماليًا قدره 100,000 RSD، تبلغ التكلفة الشهرية الإجمالية على صاحب العمل 115,150 RSD، أي الراتب الإجمالي البالغ 100,000 RSD مضافًا إليه اشتراكات صاحب العمل البالغة 15,150 RSD (15.15%).
قواعد الاشتراكات
تُحدّد صربيا سنويًا قاعدتَي اشتراك دنيا وقصوى تحكمان طريقة احتساب التأمين الاجتماعي بصرف النظر عن الراتب الفعلي.
| القاعدة | المبلغ في 2026 (RSD) |
|---|---|
| القاعدة الشهرية الدنيا للاشتراك | 51,297 |
| القاعدة الشهرية القصوى للاشتراك | 732,820 |
تعني القاعدة الدنيا أنه حتى لو كان الراتب الفعلي للموظف أدنى من 51,297 RSD، فإن الاشتراكات تُحتسب على أساس القاعدة الدنيا البالغة 51,297 RSD. أما القاعدة القصوى فتضع سقفًا للاشتراكات، إذ لا تخضع الأجور التي تتجاوز 732,820 RSD شهريًا لاشتراكات التأمين الاجتماعي. وتُقرّر الحكومة الصربية كلا الرقمين سنويًا.
العمل الإضافي
يستوجب العمل الإضافي في صربيا علاوة إلزامية. إذ يجب تعويض أي ساعات تتجاوز أسبوع العمل النظامي البالغ 40 ساعة بمعدّل لا يقلّ عن 26% فوق الأجر الأساسي بالساعة. ويمكن لعقد العمل أن ينصّ على علاوة أعلى، غير أنه لا يجوز أن ينزل عن الحدّ القانوني الأدنى البالغ 26%.
كما يضع القانون الصربي سقفًا لمقدار العمل الإضافي الذي يمكن لصاحب العمل أن يطلبه، وهو 8 ساعات إضافية أسبوعيًا و4 ساعات يوميًا. وهذا حدّ قانوني صارم وليس مجرّد إرشاد مرن.
المكافآت والأجور المتغيّرة
لا يوجد في صربيا أي اشتراط قانوني بصرف راتب شهر ثالث عشر أو أي مكافأة سنوية إلزامية. فجميع ترتيبات المكافآت تعاقدية، ولا تنشأ إلا إذا نصّ عليها عقد العمل صراحةً. وتخضع المكافآت التعاقدية لضريبة الدخل واشتراكات التأمين الاجتماعي على النحو نفسه المطبّق على الراتب الاعتيادي. ويُنصح بعدم تضمين أي بنود تتعلق بالمكافآت في خطاب العرض ما لم تكن لديك نيّة الوفاء بها بصورة منتظمة، إذ تصبح ملزمة قانونًا بمجرد إدراجها في العقد.
أما المزايا العينية والبدلات، فقد تدخل ضمن الإجمالي الخاضع للضريبة أو لا تدخل، تبعًا لطبيعتها. وبعض البدلات، كاشتراكات الوجبات أو التنقّل ضمن الحدود المقرّرة، قد تُعامل معاملة مختلفة من الناحية الضريبية. ولذلك يُستحسن التأكّد من المعاملة الضريبية لأي مزايا غير نقدية بالرجوع إلى مستشار محلي قبل إدراجها في حزمة التعويضات.
مواعيد توريد الرواتب
تسير الرواتب في صربيا وفق تقويم شهري ضيّق. ويتعيّن تسوية صافي راتب الموظف وجميع الاستقطاعات القانونية ضمن الجدول الزمني نفسه.
| الالتزام | الموعد النهائي |
|---|---|
| صرف صافي الراتب للموظف | بحلول اليوم الخامس من الشهر التالي |
| توريد ضريبة الدخل | بالتزامن مع تشغيل الرواتب |
| اشتراكات الموظف الاجتماعية | بالتزامن مع تشغيل الرواتب |
| اشتراكات صاحب العمل الاجتماعية | بالتزامن مع تشغيل الرواتب |
تُورَّد جميع المبالغ إلى هيئة الضرائب الصربية. ويترتّب على التأخير في السداد فرض غرامات، لذا احرص على دمج الدورة الشهرية في تقويم الرواتب لديك مع ترك مهلة كافية للتحويلات الدولية إذا كنت تصرف من خارج صربيا.
التوظيف دون كيان قانوني محلي
تستطيع الشركات الأجنبية التي ترغب في التوظيف في صربيا دون تأسيس كيان قانوني محلي أن تستعين بـصاحب عمل مسجّل (EOR) ليعمل بصفته صاحب العمل القانوني داخل البلاد. ويتولّى صاحب العمل المسجّل (EOR) معالجة الرواتب، واستقطاع ضريبة الدخل، وتقديم إقرارات التأمين الاجتماعي، وتوريد المستحقات إلى هيئة الضرائب الصربية نيابةً عنك. ويُعدّ هذا مسارًا عمليًا للشركات التي توظّف عددًا محدودًا من الموظفين قبل أن تلتزم بتأسيس كيان محلي.
وعند تقييم خدمات صاحب العمل المسجّل في صربيا، تأكّد من أن المزوّد يتولّى الامتثال لقواعد الاشتراكات (بما في ذلك حدّ القاعدة الدنيا)، ويلتزم بمواعيد توريد الرواتب، ويستطيع دعم المتعاقدين المستقلّين جنبًا إلى جنب مع الموظفين إذا كانت قوّتك العاملة مختلطة.
الأسئلة الشائعة
ما هو الحدّ الأدنى للأجور في صربيا في 2026؟ يبلغ الحدّ الأدنى للأجور 371 RSD صافيًا في الساعة، اعتبارًا من 1 يناير 2026. واستنادًا إلى ساعات العمل النظامية، يُنتج ذلك حدًّا أدنى صافيًا شهريًا يقارب 64,554 RSD (نحو 551 يورو). ويُعبَّر عن المعدّل بقيمة صافية بالساعة ولا يشمل الضرائب أو الاشتراكات.
كيف تُحتسب ضريبة الدخل في صربيا؟ تُطبّق صربيا ضريبة دخل ثابتة بنسبة 10% على الراتب الإجمالي مخصومًا منه المبلغ الشهري غير الخاضع للضريبة البالغ 34,221 RSD (لعام 2026). ويتولّى صاحب العمل استقطاع الضريبة وتوريدها شهريًا. ولا يوجد جدول تصاعدي، إذ يُطبَّق المعدّل الثابت بنسبة 10% على جميع الموظفين.
ما اشتراكات التأمين الاجتماعي التي يدفعها الموظفون في صربيا؟ يدفع الموظفون 19.9% من الراتب الإجمالي اشتراكات في التأمين الاجتماعي، موزّعة على النحو التالي: 14% للتقاعد والعجز، و5.15% للتأمين الصحي، و0.75% لتأمين البطالة. ويتولّى صاحب العمل استقطاع هذه الاشتراكات من الراتب الإجمالي.
ما اشتراكات التأمين الاجتماعي التي يدفعها صاحب العمل في صربيا؟ يدفع أصحاب العمل 15.15% من الراتب الإجمالي بوصفها اشتراكاتهم الخاصة المضافة فوق الراتب، موزّعة على النحو التالي: 10% للتقاعد والعجز، و5.15% للتأمين الصحي. ولا يوجد اشتراك في تأمين البطالة من جانب صاحب العمل.
متى يتعيّن صرف الرواتب في صربيا؟ يجب صرف صافي الراتب بحلول اليوم الخامس من الشهر التالي. وتُستحق جميع توريدات الضرائب والاشتراكات بالتزامن مع صرف الراتب.
هل يوجد راتب شهر ثالث عشر إلزامي أو مكافأة سنوية في صربيا؟ لا. لا يفرض القانون الصربي أي شكل من أشكال المكافآت السنوية الإلزامية أو راتب الشهر الثالث عشر. ولا تنشأ التزامات بصرف المكافآت إلا إذا نُصّ عليها صراحةً في عقد العمل.
ما قواعد العمل الإضافي في صربيا؟ يُحدَّد العمل الإضافي بسقف قدره 8 ساعات أسبوعيًا و4 ساعات يوميًا. ويجب تعويض أي ساعات إضافية بعلاوة لا تقلّ عن 26% فوق الأجر الأساسي بالساعة. ويجوز لعقود العمل أن تنصّ على علاوة أعلى، غير أنه لا يجوز لها أن تنصّ على علاوة أدنى.
ما هي قاعدة الاشتراك الدنيا في صربيا؟ تبلغ القاعدة الشهرية الدنيا للاشتراك في 2026 ما قيمته 51,297 RSD. وتُحتسب اشتراكات التأمين الاجتماعي على هذا المبلغ على الأقل، حتى لو كان الراتب الفعلي للموظف أدنى منه. أما القاعدة القصوى فهي 732,820 RSD شهريًا، ولا تُستحق أي اشتراكات إضافية على ما يتجاوز هذا المبلغ.
تتولّى RemotePass تشغيل الرواتب الشهرية في صربيا، بما يشمل استقطاع ضريبة الدخل، وتقديم إقرارات التأمين الاجتماعي، والسداد إلى هيئة الضرائب الصربية، فلا حاجة لديك إلى كيان محلي. احجز عرضًا توضيحيًا للبدء.
يستتبع التوظيف في صربيا التزامات واضحة ولكنها متعددة الطبقات في مجال الرواتب. فبصفتك صاحب العمل، تتحمل مساهمات التأمينات الاجتماعية بنسبة 15.15% من الراتب الإجمالي إضافة إلى الأجر نفسه، فضلاً عن مسؤولية احتساب نسبة 19.9% أخرى من مساهمات الموظف واقتطاعها وتوريدها، بالإضافة إلى ضريبة دخل ثابتة بنسبة 10% في كل دورة رواتب. يتناول هذا الدليل كل ما تحتاج إلى معرفته بوصفك صاحب عمل أجنبيًا يدفع رواتب لموظفين في صربيا خلال عام 2026.
مساهمات صاحب العمل في التأمينات الاجتماعية
تُعدّ نسبة مساهمات صاحب العمل في صربيا تنافسية وفق المعايير الإقليمية. إذ يبلغ إجمالي التزامك 15.15% من الراتب الإجمالي لكل موظف، موزعة على صندوقين.
التوزيع بحسب الصندوق
| نوع المساهمة | النسبة |
|---|---|
| تأمين المعاشات والعجز | 10.00% |
| التأمين الصحي | 5.15% |
| تأمين البطالة | 0% (لا توجد مساهمة من صاحب العمل) |
| إجمالي نسبة صاحب العمل | 15.15% |
لا تُفرض على صاحب العمل في صربيا أي مساهمة في تأمين البطالة، إذ يقع هذا الالتزام بالكامل على عاتق الموظف.
قواعد احتساب المساهمات: الحد الأدنى والحد الأقصى
لا تُحتسب المساهمات على راتب غير محدود السقف، بل تحدد الحكومة الصربية حدًّا أدنى وحدًّا أقصى شهريًّا سنويًّا لقاعدة الاحتساب، ولا يخضع للمساهمات سوى الجزء من الراتب الواقع بين هذين الحدين.
وفيما يخص عام 2026، تُحدد قواعد المساهمات على النحو الآتي:
| القاعدة | المبلغ الشهري (RSD) |
|---|---|
| الحد الأدنى للقاعدة الشهرية | RSD 51,297 |
| الحد الأقصى للقاعدة الشهرية | RSD 732,820 |
إذا كان الراتب يقل عن RSD 51,297، فإن المساهمات تُحتسب مع ذلك على أساس الحد الأدنى للقاعدة البالغ RSD 51,297، وليس على الراتب الفعلي. أما الحد الأقصى السنوي للقاعدة فيبلغ RSD 8,793,840. وتُحدّث الحكومة الصربية هذه القواعد سنويًّا، لذا يُستحسن التحقق من الأرقام السارية قبل معالجة الرواتب.
مساهمات الموظف في التأمينات الاجتماعية وضريبة الدخل
تقع على عاتقك أيضًا، بصفتك صاحب العمل، مسؤولية اقتطاع مساهمات الموظف وضريبة الدخل من الأجر الإجمالي وتوريدها إلى مصلحة الضرائب الصربية. ويتحمل الموظف العبء الاقتصادي، غير أن المعالجة التشغيلية تقع على عاتقك.
مساهمات الموظف
يبلغ إجمالي مساهمات الموظف في التأمينات الاجتماعية 19.9% من الراتب الإجمالي، موزعة على النحو الآتي:
| نوع المساهمة | النسبة |
|---|---|
| تأمين المعاشات والعجز | 14.00% |
| التأمين الصحي | 5.15% |
| تأمين البطالة | 0.75% |
| إجمالي نسبة الموظف | 19.9% |
تنطبق قواعد الاحتساب نفسها على الجانب المتعلق بالموظف، إذ تُحتسب المساهمات على الراتب الإجمالي الواقع بين الحد الأدنى الشهري (RSD 51,297) والحد الأقصى (RSD 732,820).
ضريبة الدخل
تعتمد صربيا ضريبة دخل ثابتة بنسبة 10%، تُطبَّق على الجزء من الراتب الإجمالي الذي يتجاوز الشريحة الشهرية المعفاة من الضريبة. وفي عام 2026، يبلغ هذا الحد المعفى RSD 34,221 شهريًّا، ارتفاعًا من RSD 28,423 في عام 2025.
والمعادلة بسيطة:
ضريبة الدخل = (الراتب الإجمالي − RSD 34,221) × 10%
وإذا كان الراتب الإجمالي مساويًا للحد المعفى أو أقل منه، فلا تُستحق ضريبة دخل. ويتولى صاحب العمل اقتطاع الضريبة من المنبع، إذ لا يحتاج الموظفون إلى تقديم إقرارات منفصلة عن دخل العمل الاعتيادي.
ملخص الاستقطاعات الكامل
| البند | النسبة / المبلغ | الجهة المتحملة |
|---|---|---|
| المعاشات والعجز (الموظف) | 14% من الإجمالي | الموظف — يُقتطع من قِبَل صاحب العمل |
| التأمين الصحي (الموظف) | 5.15% من الإجمالي | الموظف — يُقتطع من قِبَل صاحب العمل |
| تأمين البطالة (الموظف) | 0.75% من الإجمالي | الموظف — يُقتطع من قِبَل صاحب العمل |
| ضريبة الدخل | 10% من (الإجمالي − RSD 34,221) | الموظف — يُقتطع من قِبَل صاحب العمل |
الحد الأدنى للأجور في صربيا لعام 2026
تُحدد صربيا الحد الأدنى للأجور بوصفه أجرًا صافيًا بالساعة. واعتبارًا من 1 يناير 2026، يبلغ الحد الأدنى للأجور RSD 371 صافيًا في الساعة، بزيادة قدرها 10.1% عن معدل RSD 337 في الساعة الذي كان ساريًا في الفترة الممتدة من أكتوبر إلى ديسمبر 2025.
وبناءً على ساعات العمل القياسية، يبلغ الحد الأدنى الشهري الصافي نحو RSD 64,554 (~€551)، وإن كان الرقم الشهري الدقيق يتفاوت تبعًا لعدد ساعات العمل في الشهر المعني.
وعند التخطيط لميزانية الرواتب، ينبغي مراعاة أن الحد الأدنى للأجور يُعبَّر عنه في صربيا برقم صافٍ، أما المكافئ الإجمالي — وهو الأساس الذي تُحتسب عليه المساهمات وضريبة الدخل — فسيكون أعلى بعد إجراء حسابات الاستقطاع التراجعية.
إجمالي تكلفة التوظيف: مثال توضيحي
يوضح المثال الآتي التكلفة الكاملة لتوظيف عامل واحد براتب شهري إجمالي قدره RSD 100,000 في صربيا. ويتجاوز هذا المبلغ الحد الأدنى لقاعدة المساهمات ويقع ضمن الحد الأقصى، وعليه تنطبق النسب الاعتيادية في جميع البنود.
تكاليف صاحب العمل:
| البند | طريقة الاحتساب | المبلغ (RSD) |
|---|---|---|
| الراتب الإجمالي | — | 100,000 |
| المعاشات والعجز (10%) | 100,000 × 10% | 10,000 |
| التأمين الصحي (5.15%) | 100,000 × 5.15% | 5,150 |
| إجمالي تكلفة صاحب العمل | 115,150 |
استقطاعات الموظف (يقتطعها صاحب العمل ويوردها):
| البند | طريقة الاحتساب | المبلغ (RSD) |
|---|---|---|
| المعاشات والعجز (14%) | 100,000 × 14% | 14,000 |
| التأمين الصحي (5.15%) | 100,000 × 5.15% | 5,150 |
| تأمين البطالة (0.75%) | 100,000 × 0.75% | 750 |
| إجمالي مساهمات الموظف | 19,900 | |
| الشريحة المعفاة من الضريبة | — | −34,221 |
| الدخل الخاضع للضريبة | 100,000 − 34,221 | 65,779 |
| ضريبة الدخل (10%) | 65,779 × 10% | 6,578 |
| صافي ما يتقاضاه الموظف | ~73,522 |
وبذلك تبلغ تكلفتك الإجمالية بوصفك صاحب العمل RSD 115,150 شهريًّا مقابل قيد راتب إجمالي قدره RSD 100,000 على الورق.
ضريبة القيمة المضافة في صربيا
تبلغ النسبة القياسية لضريبة القيمة المضافة في صربيا 20%. كما تُطبَّق نسبة مخفضة قدرها 10% على المواد الغذائية والأدوية والمرافق العامة وغيرها من الفئات التي تحددها الحكومة.
وتُعدّ ضريبة القيمة المضافة ضريبة على السلع والخدمات المقدمة من المنشآت، لا ضريبة على الرواتب. وتبرز أهميتها عند تقييم تكلفة التشغيل في صربيا أو التعامل مع موردين محليين، لا عند احتساب تكاليف رواتب الموظفين مباشرة.
دورة الرواتب والتزامات التوريد
مواعيد الصرف ودورة الرواتب
تعتمد صربيا دورة رواتب شهرية، والمتعارف عليه أن يتقاضى الموظفون رواتبهم في موعد أقصاه اليوم الخامس من الشهر التقويمي التالي. ومن الضروري مراعاة هذا التوقيت عند رسم جدول الرواتب لديك.
تسجيل الموظفين الجدد
يتعيّن عليك تسجيل الموظفين الجدد لدى السلطات الضريبية وجهات التأمينات الاجتماعية قبل أول يوم عمل لهم أو في اليوم نفسه. ويُفضي التسجيل المتأخر إلى انكشاف امتثالي وقد تترتب عليه غرامات. وإذا كنت تُهيّئ منظومة الرواتب في صربيا للمرة الأولى، فلا بدّ من إتمام خطوة التسجيل هذه قبل مباشرة أي عمل.
آلية التوريد
يجب توريد الضرائب ومساهمات التأمينات الاجتماعية المقتطعة من رواتب الموظفين إلى مصلحة الضرائب الصربية، جنبًا إلى جنب مع مساهمات صاحب العمل ذاته. ويُعالَج كلٌّ من شِقّ الموظف وشِقّ صاحب العمل عبر إقرار الرواتب الشهري نفسه. وتشترط قواعد الرواتب في صربيا تقديم إقرار ضريبة الرواتب وتحويل الأموال في اليوم نفسه الذي تُصرف فيه الرواتب.
كيف ينظم أصحاب العمل الأجانب التوظيف في صربيا
عادةً ما تختار الشركات الأجنبية التي توظف في صربيا بين تأسيس كيان محلي أو الاستعانة بـ صاحب عمل مُسجَّل (EOR) لتوظيف العاملين تحت كيان قانوني صربي قائم.
ويستلزم تأسيس كيان صربي إجراءات تسجيل الشركة، والتسجيل الضريبي، وتقديم الإقرارات النظامية المستمرة، إلى جانب الحفاظ على الامتثال المحلي. وبالنسبة إلى الشركات التي توظف عددًا محدودًا من الموظفين أو التي تختبر مدى جدوى التزام طويل الأمد في السوق الصربية، كثيرًا ما يكون هذا العبء التشغيلي غير متناسب مع الحجم.
ويتيح لك صاحب العمل المُسجَّل (EOR) توظيف موظفين صربيين دون الحاجة إلى كيان محلي. فهو يضطلع بدور صاحب العمل القانوني المسجَّل، ويتولى إدارة الرواتب واحتساب المساهمات، ويعالج تسجيل الموظفين لدى السلطات الضريبية وجهات التأمينات الاجتماعية في صربيا، ويكفل الامتثال لقانون العمل المحلي، فيما تحتفظ أنت بالسيطرة الكاملة على علاقة العمل اليومية.
وإذا كنت تفكر في التعاقد مع متعاقدين مستقلين في صربيا بدلًا من توظيف عاملين، فمن المهم أن تأخذ في الحسبان أن السلطات الصربية تُدقّق في الطبيعة الحقيقية لعلاقات العمل. إذ يفضي التعامل مع شخص ما بوصفه متعاقدًا في حين تنطبق على ترتيب العمل سمات التوظيف إلى تعريض نفسك لمخاطر سوء التصنيف.
الأسئلة الشائعة
ما إجمالي الأعباء الإضافية التي يتحملها صاحب العمل فوق الراتب الإجمالي في صربيا؟
يسهم صاحب العمل بنسبة 15.15% من الراتب الإجمالي علاوةً على الأجر نفسه، موزعة بواقع 10% لتأمين المعاشات والعجز و5.15% للتأمين الصحي، ولا يتحمل صاحب العمل أي مساهمة في تأمين البطالة. وبذلك تبلغ تكلفتك الإجمالية فوق الراتب الإجمالي 15.15%، وفقًا لقواعد الاحتساب الشهرية (حد أدنى RSD 51,297، وحد أقصى RSD 732,820).
كيف تُحتسب ضريبة الدخل في صربيا؟
تعتمد صربيا ضريبة دخل ثابتة بنسبة 10% تُطبَّق على الجزء من الراتب الإجمالي الذي يتجاوز الشريحة الشهرية المعفاة من الضريبة البالغة RSD 34,221 (لعام 2026). ويتولى صاحب العمل اقتطاع الضريبة من المنبع شهريًّا، ولا يلزم الموظفين تقديم إقرارات منفصلة عن دخل العمل الاعتيادي.
ماذا يحدث إذا كان الراتب أدنى من الحد الأدنى لقاعدة المساهمات؟
إذا انخفض الراتب الإجمالي عن الحد الأدنى الشهري لقاعدة المساهمات البالغ RSD 51,297، فإن مساهمات التأمينات الاجتماعية تُحتسب مع ذلك على أساس الحد الأدنى للقاعدة، لا على الراتب الفعلي المدفوع. ويعني ذلك أن العبء الفعلي للمساهمات يكون أعلى نسبةً إلى الراتب الإجمالي الحقيقي بالنسبة إلى الموظفين ذوي الأجور الأدنى.
متى يجب تسجيل الموظف الجديد في صربيا؟
يجب أن يتم التسجيل لدى السلطة الضريبية ومنظومة التأمينات الاجتماعية قبل أول يوم عمل للموظف أو في اليوم نفسه. ويُعدّ تشغيل أي شخص قبل استيفاء التسجيل مخالفةً للامتثال قد تستوجب فرض غرامات.
هل أحتاج إلى كيان صربي لتوظيف موظفين هناك؟
لست بحاجة إلى كيان محلي إذا استعنت بصاحب عمل مُسجَّل (EOR)، إذ يتولى علاقة العمل القانونية في صربيا، ويعالج الرواتب، ويقدم الإقرارات الخاصة بالمساهمات، ويدير إجراءات تسجيل الموظفين الجدد بالنيابة عنك. وتُعدّ هذه الطريقة المسار الأكثر شيوعًا للشركات الأجنبية التي توظف موظفين صربيين دون أن يكون لها منشأة دائمة في البلاد.
ما الحد الأدنى للأجور في صربيا لعام 2026؟
يبلغ الحد الأدنى للأجور اعتبارًا من 1 يناير 2026 ما قيمته RSD 371 صافيًا في الساعة، بزيادة قدرها 10.1% عن الفترة السابقة. أما المكافئ الشهري الصافي فيبلغ نحو RSD 64,554، تبعًا لعدد ساعات العمل في الشهر.
وظِّف في صربيا دون الأعباء التشغيلية
تتسم بنية الرواتب في صربيا بالوضوح متى استوعبت التمييز بين ما تدفعه مباشرةً بوصفك صاحب عمل (15.15%)، وما تتولى إدارته بالنيابة عن الموظف (19.9% مساهمات اجتماعية إلى جانب ضريبة الدخل بنسبة 10%)، وقواعد قاعدة المساهمات التي تحدد الحد الأدنى والحد الأقصى للاحتساب.
تتولى RemotePass اقتطاع ضرائب الرواتب، وتسجيل التأمينات الاجتماعية، وتوريد المساهمات لموظفيك في صربيا — دون الحاجة إلى كيان محلي. احجز عرضًا توضيحيًّا لتطّلع على آلية العمل.
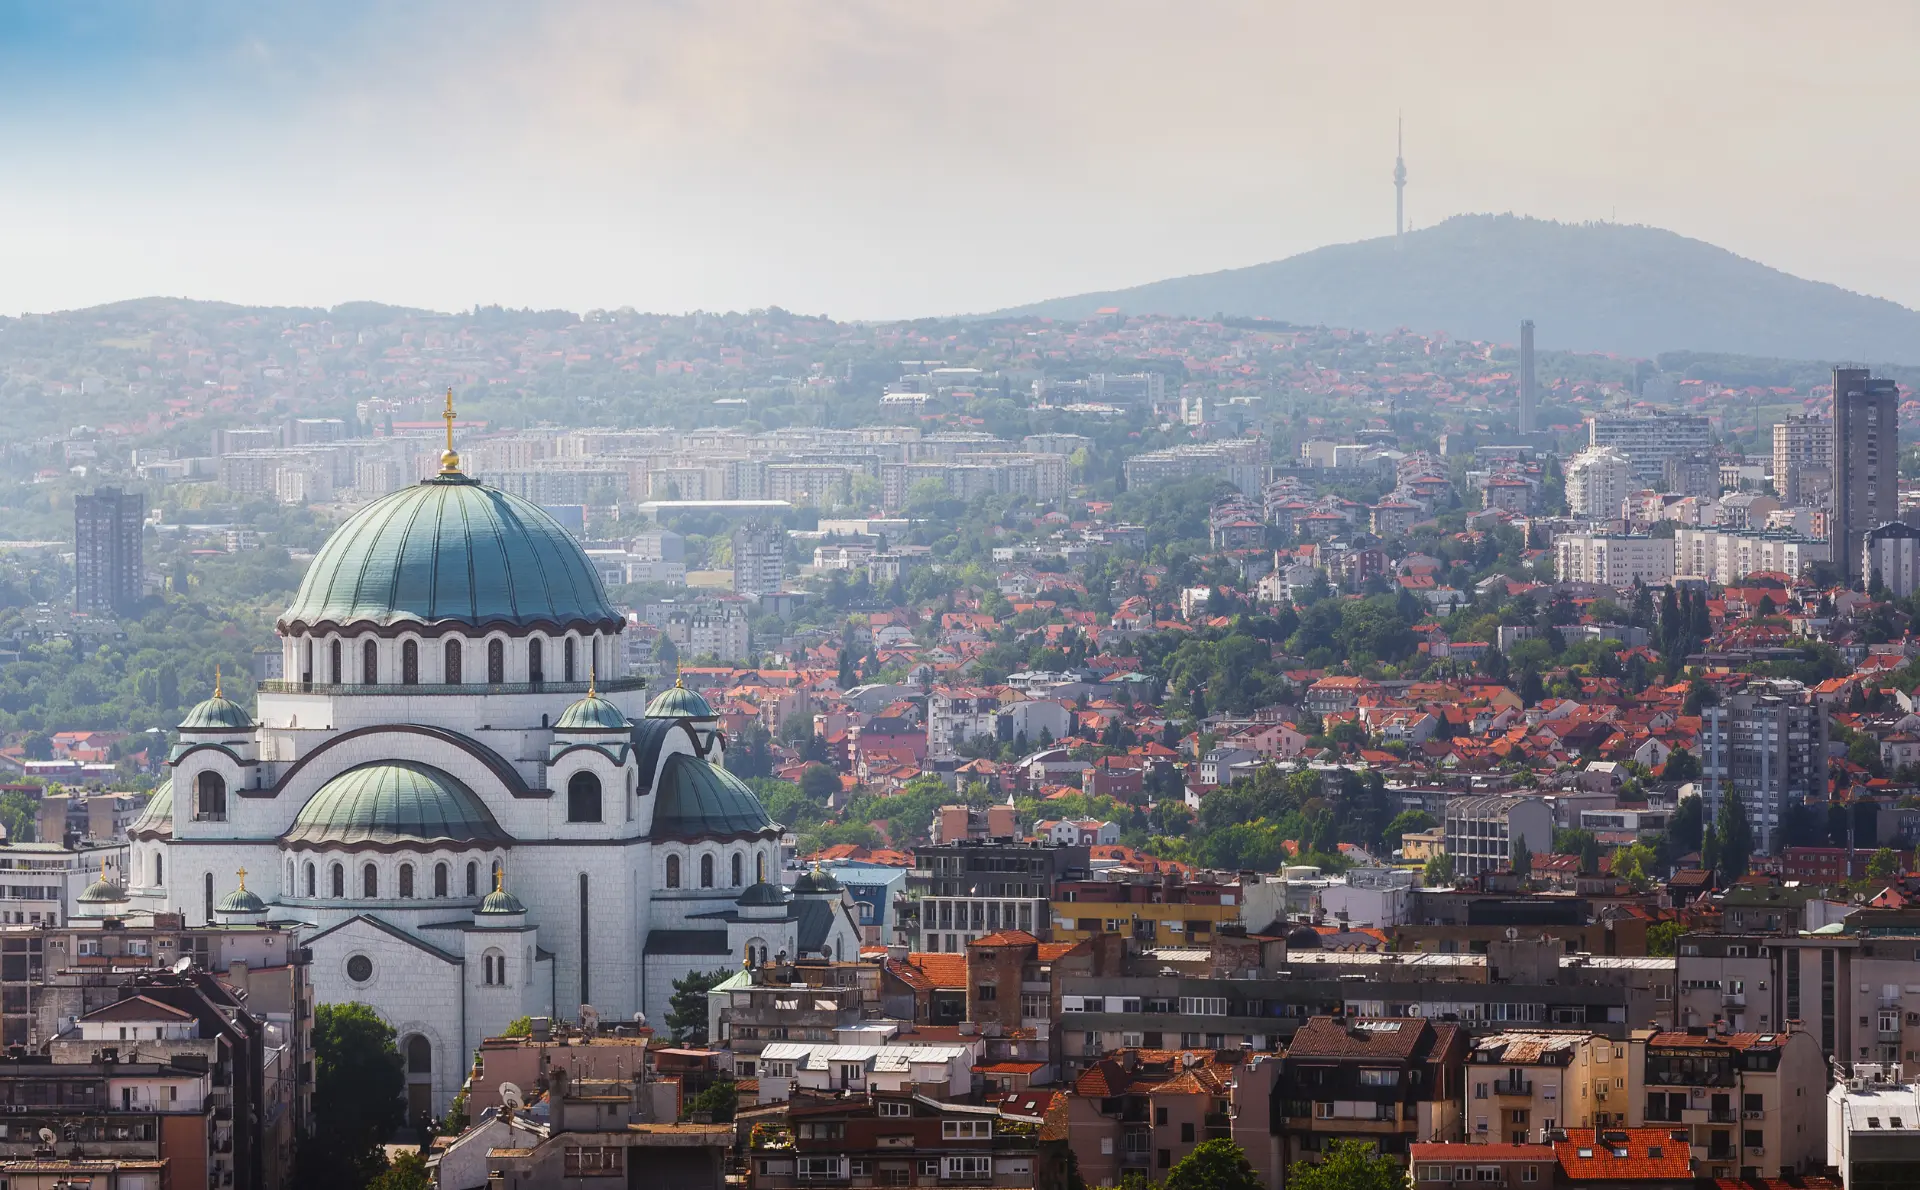
صربيا دولة مرشحة لعضوية الاتحاد الأوروبي تتمتع بقاعدة متنامية من الكوادر المهنية المؤهلة، ويتزايد عدد الشركات الدولية التي تتطلع إلى توظيف العاملين فيها أو نقلهم إليها. وتنطوي العملية على تصريحَين منفصلَين هما تصريح العمل وتصريح الإقامة، ويضطلع صاحب العمل بدور محوري في بدء إجراءات الطلب قبل أن تطأ قدما الموظف أرض البلاد. ويتناول هذا الدليل ما يلزمك معرفته للسير في العملية دون تأخير.
الإطار القانوني لتوظيف الرعايا الأجانب
يخضع التصريح بالعمل لغير المواطنين الصرب لأحكام قانون توظيف الأجانب. وتشترك في تنفيذه جهتان حكوميتان منفصلتان، إذ تتولى الدائرة الوطنية للتوظيف إصدار تصاريح العمل، فيما تختص وزارة الداخلية بإصدار تصاريح الإقامة. وفي معظم الحالات، يحتاج الرعايا الأجانب إلى الحصول على التصريحَين كليهما قبل أن يتسنى لهم مزاولة العمل بصورة قانونية.
يتحمل صاحب العمل مسؤولية الشروع في تقديم طلب تصريح العمل داخل صربيا، ثم يستند الموظف إلى هذه الموافقة لتقديم طلب التأشيرة من خارج البلاد. ولا بد من استكمال المرحلتَين كلتيهما قبل وصول الموظف لمباشرة العمل.
أنواع تصاريح العمل
تعتمد صربيا فئتَين رئيستَين من تصاريح العمل المخصصة للرعايا الأجانب، وتحديد الفئة المناسبة للموظف الذي تنوي توظيفه يحدد آلية تقديم الطلب ومدى المرونة المتاحة للعامل.
| نوع التصريح | الفئة المستهدفة | مرتبط بصاحب العمل؟ | مدة الصلاحية |
|---|---|---|---|
| تصريح العمل (radna dozvola) | غالبية الرعايا الأجانب من خارج الاتحاد الأوروبي والمنطقة الاقتصادية الأوروبية | نعم | عام واحد عادةً، قابل للتجديد |
| تصريح العمل الشخصي (lična radna dozvola) | المقيمون الدائمون، وأزواج المواطنين الصرب وأبناؤهم، واللاجئون، والمقيمون لمدة 3 سنوات فأكثر، وفئات معينة أخرى | لا | مرتبط بالحالة المؤهِّلة |
تصريح العمل (radna dozvola)
هذا هو المسار المعتاد لمعظم حالات توظيف الأجانب. فيتقدم صاحب العمل بالطلب نيابة عن الموظف إلى الدائرة الوطنية للتوظيف قبل مباشرة الموظف لعمله. ويرتبط التصريح بصاحب العمل المحدد، ومن ثَمَّ يستلزم انتقال العامل إلى شركة أخرى تقديمَ طلب جديد.
يسري تصريح العمل عادةً لمدة عام واحد، ويمكن تجديده طوال مدة عقد العمل. ويتعين الحصول عليه قبل أن يبدأ الموظف عمله، إذ لا توجد فترة سماح في هذا الشأن.
تصريح العمل الشخصي (lična radna dozvola)
يتيح تصريح العمل الشخصي لحامله مزاولة العمل دون الارتباط بصاحب عمل بعينه، وهو متاح لفئة محددة من الأفراد تشمل: الرعايا الأجانب الذين يحملون صفة المقيم الدائم في صربيا، وأزواج المواطنين الصرب أو أبناءهم، واللاجئين، ومن أقاموا في صربيا إقامة متواصلة لا تقل عن ثلاث سنوات، إضافة إلى فئات أخرى محددة.
وإذا كان الموظف الذي تنوي توظيفه مؤهلاً للحصول على تصريح عمل شخصي، فإن إجراءات تقديم الطلب تكون أيسر ولا تستلزم كفالة من صاحب العمل بالقدر ذاته.
تأشيرة D (تأشيرة الإقامة الطويلة)
يحتاج الرعايا الأجانب الذين يعتزمون الإقامة والعمل في صربيا لمدة تتجاوز 90 يوماً إلى الحصول على تأشيرة D، ويُقدَّم الطلب الخاص بها لدى السفارة الصربية أو القنصلية في بلد إقامة الموظف بعد صدور الموافقة على تصريح العمل.
تبلغ رسوم تأشيرة D نحو 50 إلى 52 يورو، وتستغرق المعالجة عادةً ما بين أسبوعَين وأربعة أسابيع. واحرص على إدراج هذه المدة ضمن الجدول الزمني للتوظيف، إذ لا يتسنى للموظف السفر لمباشرة عمله قبل صدور التأشيرة.
مراحل تقديم الطلب من البداية إلى النهاية
تمر العملية بعدة مراحل، وكل خطوة فيها مشروطة باكتمال الخطوة السابقة لها. ويقود صاحب العمل المراحل الأولى، فيما يستكمل الموظف المراحل اللاحقة.
الخطوة 1: تقديم صاحب العمل لطلب تصريح العمل
يتقدم صاحب العمل (أو صاحب العمل الرسمي (EOR) الذي يتصرف نيابة عنه) بطلب الحصول على تصريح العمل إلى الدائرة الوطنية للتوظيف، ويجب أن يتضمن الطلب ما يلي:
- عقد العمل الموقّع
- وثائق التسجيل التجاري الخاصة بصاحب العمل
- جواز سفر الموظف
- ما يثبت المؤهلات، حسب صلتها بالوظيفة
الخطوة 2: إصدار تصريح العمل
تستعرض الدائرة الوطنية للتوظيف الطلب وتصدر تصريح العمل خلال أسابيع قليلة في العادة. ولا يُستحسن الاعتماد على الحد الأدنى لهذه المدة، إذ يحول ترك هامش زمني احتياطي دون حدوث أي تعطّل في حال استغرقت المعالجة وقتاً أطول قليلاً.
الخطوة 3: تقدّم الموظف بطلب تأشيرة D
بعد حصول الموظف على الموافقة على تصريح العمل، يتقدم بطلب تأشيرة D لدى السفارة الصربية أو القنصلية في بلد إقامته. وتبلغ الرسوم نحو 50 إلى 52 يورو، وتستغرق المعالجة قرابة أسبوعَين إلى أربعة أسابيع.
الخطوة 4: وصول الموظف وتسجيل عنوانه
يتعين على جميع الرعايا الأجانب تسجيل عنوان الإقامة لدى إدارة الشرطة المحلية في غضون 72 ساعة من وصولهم إلى صربيا. وتتكفل الفنادق بهذا الإجراء تلقائياً نيابة عن نزلائها، أما في حالات الإقامة الأخرى كافة، فيتعين على الفرد نفسه أو صاحب العمل إتمام التسجيل مباشرة. وتجاوز هذا الموعد يخلّف خللاً في الامتثال، لذا احرص على إطلاع الموظف على هذا الالتزام قبل سفره.
الخطوة 5: طلب تصريح الإقامة
بعد الوصول، يتقدم الموظف بطلب الحصول على تصريح إقامة مؤقتة (privremeni boravak) لدى إدارة الشرطة المحلية. وتسري صلاحية تصريح الإقامة للمدة ذاتها التي يسري فيها تصريح العمل، وعادةً ما يقدّم صاحب العمل المساعدة في هذه الخطوة.
التزامات صاحب العمل
تمتد مسؤولياتك المتعلقة بالامتثال إلى ما هو أبعد بكثير من مرحلة تقديم الطلب الأولي.
قبل مباشرة العمل
يجب أن تحتفظ بما يثبت استيفاء شروط توظيف الرعايا الأجانب، كما يلزم إصدار تصريح العمل وتسجيل الموظف قبل أن يباشر عمله.
اعتباراً من أول يوم في العمل
يجب تسجيل الموظفين الأجانب لدى هيئات التأمين الاجتماعي الصربية اعتباراً من اليوم الأول، ويشمل ذلك التسجيل لدى صندوق PIO (تأمين المعاشات التقاعدية والعجز) والتأمين الصحي. ولا توجد فترة تأهيل تسبق سريان هذا الالتزام.
أثناء سريان العمل
يرتبط تصريح العمل ارتباطاً مباشراً بعقد العمل، فإذا طرأ تغيير جوهري على دور الموظف أو شروط عمله، فقد يتأثر وضع التصريح. ومن ثَمَّ احرص على الاحتفاظ بسجلات تتيح لك تتبّع الامتثال طوال مدة العقد.
عند انتهاء العمل
عند انتهاء عقد العمل، تتاح للموظف الأجنبي مهلة 30 يوماً لإبرام عقد عمل جديد أو ترتيب عمالي مؤهِّل آخر. وإن لم يفعل، يسقط التصريح بالعمل والإقامة وتسري عليه أحكام قوانين الهجرة. وتقع على عاتقك مسؤولية ضمان الامتثال لالتزامات الهجرة عند إنهاء العلاقة الوظيفية وإخطار الجهات المختصة بذلك.
التأمين الاجتماعي للعاملين الأجانب
يُسجَّل الموظفون الأجانب في صربيا في نظام التأمين الاجتماعي الصربي على قدم المساواة مع الموظفين المحليين، ويشمل ذلك تأمين المعاشات التقاعدية والعجز (صندوق PIO) والتأمين الصحي، ويسري كلاهما اعتباراً من أول يوم عمل.
أبرمت صربيا اتفاقيات ثنائية للضمان الاجتماعي مع عدد من الدول، وعند انطباق إحدى هذه الاتفاقيات، قد يتسنى للموظف الاستمرار في الاشتراك في نظام بلده الأصلي بدلاً من النظام الصربي. لذا تحقق من وجود اتفاقية ذات صلة قبل أن تفترض انطباق التسجيل الصربي الافتراضي.
رعايا الاتحاد الأوروبي والمنطقة الاقتصادية الأوروبية
يتمتع رعايا الاتحاد الأوروبي والمنطقة الاقتصادية الأوروبية بإجراءات مبسّطة في بعض الحالات، تبعاً للاتفاقيات الثنائية ومركز صربيا بوصفها دولة مرشحة لعضوية الاتحاد الأوروبي. وفي الممارسة العملية، لا يزال يتعين على كثير من رعايا الاتحاد الأوروبي تسجيل عناوينهم، وقد يحتاجون إلى تصريح عمل تبعاً للترتيب المحدد. لذا لا تفترض أن حمل جنسية إحدى دول الاتحاد الأوروبي يُلغي جميع الخطوات، بل تحقق من المتطلبات السارية للجنسية المحددة قبل المضي قدماً.
التوظيف دون امتلاك كيان قانوني في صربيا
إذا لم يكن لشركتك كيان قانوني في صربيا، فلن يكون بمقدورها التصرف مباشرة بوصفها الطرف صاحب العمل لأغراض الهجرة. وهنا يأتي دور صاحب العمل الرسمي (EOR) ليقوم بدور صاحب العمل القانوني في صربيا، ويتولى نيابةً عنك تقديم طلب تصريح العمل وإبرام عقود العمل وإدارة الرواتب والإشراف على الامتثال المستمر. فأنت تدير علاقة العمل، فيما يتكفل EOR بالبنية القانونية اللازمة.
وبالنسبة إلى الشركات التي تجري عدداً محدوداً من التعيينات، تُعدّ خدمات EOR أكثر جدوى في الغالب من تأسيس كيان محلي. فالتزامات الامتثال في صربيا حساسة من حيث التوقيت، لا سيما مهلة 72 ساعة لتسجيل العنوان والتسجيل في التأمين الاجتماعي اعتباراً من اليوم الأول، ويُبقي هيكل EOR هذه المسؤوليات تحت السيطرة دون الحاجة إلى بنية تحتية للموارد البشرية داخل البلد.
الخطوات الأولى
تسير عملية الحصول على تصريح العمل في صربيا وفق تسلسل واضح، إذ يجب أن يسبق تصريح العمل تأشيرة D، ويجب أن يكون كلاهما متاحاً قبل وصول الموظف. وقد تمتد المهلة الإجمالية من تقديم الطلب وحتى الوصول إلى ستة أسابيع أو ثمانية أو أكثر، تبعاً لمدد المعالجة وسرعة تجميع المستندات. ومن ثَمَّ فإن البدء مبكراً، حتى وإن بدا الأمر غير ملحّ، هو القرار الصائب دائماً.
يمكن أن تتولى RemotePass دور صاحب العمل القانوني لتعييناتك في صربيا، إذ تتكفل بمعالجة طلبات تصاريح العمل والامتثال لمتطلبات الهجرة دون الحاجة إلى تأسيس كيان محلي. احجز عرضاً توضيحياً للاطلاع على التفاصيل.
تزخر صربيا بقاعدة متنامية من المهنيين المستقلين أصحاب الكفاءات، لا سيما في مجالَي التقنية وتطوير البرمجيات. وإذا كانت شركتك تتعامل مع متعاقدين صربيين، فإن الإطار القانوني واضح المعالم، غير أنه ينطوي على مخاطر فعلية تتعلق بسوء التصنيف. ومن شأن ضبط التصنيف وهيكلة العقد على النحو الصحيح منذ البداية أن يحميك من تبعات مالية رجعية كبيرة.
كيف يفرّق القانون الصربي بين المتعاقدين والموظفين
يرسم القانون الصربي خطًا فاصلًا واضحًا بين الموظفين والمتعاقدين المستقلين. فالموظفون يخضعون لقانون العمل، أما المتعاقدون فيعملون بموجب اتفاقيات القانون المدني التي ينظمها قانون الالتزامات. وتكتسب هذه التفرقة أهميتها من كون كل نظام يرتب على الشركة المتعاقِدة التزامات شديدة الاختلاف.
ولا تُرسم الحدود استنادًا إلى التسمية المكتوبة في العقد، وإنما العبرة بجوهر العلاقة وحقيقتها.
اختبار التبعية
يتمحور مفهوم التصنيف الجوهري في القانون الصربي حول التبعية. فعلاقة العمل تقوم حين يؤدي العامل مهامه تحت إشراف الشركة المتعاقِدة ورقابتها، ويعمل وفق ساعات محددة، ويعتمد اقتصاديًا على هذا الطرف وحده. أما المتعاقد الحقيقي فيتولى نطاق عمل محددًا ويسلّمه باستقلالية ووفق شروطه الخاصة.
وإذا كانت ترتيباتك تشمل تحديد ساعات عمل المتعاقد، أو توجيهه في كيفية إنجاز مهامه، أو دمجه في عمليات شركتك وكأنه أحد أفراد طاقم العمل، فإن السلطات الصربية ستعتبر ذلك علاقة عمل بصرف النظر عن المسمى الوارد في العقد.
أنواع العقود للعمل خارج إطار التوظيف
يعترف القانون الصربي بعدة اتفاقيات في إطار القانون المدني للتعاقد مع المهنيين المستقلين، ولكل منها غرضه المتميز. واختيار الاتفاقية المناسبة يحدث فارقًا في الامتثال والمعاملة الضريبية على حدٍّ سواء.
| نوع العقد | المصطلح الصربي | متى يُستخدم |
|---|---|---|
| عقد عمل/خدمات | Ugovor o delu | مخرَج محدد أو مشروع بنطاق معروف؛ السداد عند الإنجاز |
| اتفاقية تقديم خدمات | Ugovor o pružanju usluga | خدمات مستمرة أو متكررة |
| عقد المؤلف/حقوق التأليف | Autorski ugovor | الأعمال الإبداعية التي تنتقل فيها حقوق الملكية الفكرية: الكتابة والبرمجيات والتصميم |
يُعدّ عقد Ugovor o delu الصيغة الأكثر شيوعًا في التعاقدات المرتكزة على المشاريع، فيما ينفرد عقد Autorski ugovor بمعاملة ضريبية وقواعد ملكية فكرية مختلفة، نتناولها لاحقًا. أما علاقات الخدمة الممتدة أو المتكررة، فيوفر لها عقد Ugovor o pružanju usluga الإطار القانوني الملائم.
سوء التصنيف: ما الذي تبحث عنه السلطات الصربية
تنظر هيئة الضرائب وهيئة تفتيش العمل في صربيا إلى الصورة الكاملة لعلاقة العمل، إذ لا يكفي وجود عقد مكتوب لتفادي إعادة التصنيف ما دام الواقع اليومي يحمل سمات التوظيف. وتُعرف السلطات الصربية بنشاطها الملحوظ في تدقيق شركات تقنية المعلومات والقطاع التقني التي تستعين بأعداد كبيرة من المتعاقدين.
وفيما يلي العوامل الأكثر تأثيرًا في تقييم التصنيف.
التوجيه والرقابة. هل تحدد شركتك كيفية إنجاز العمل، لا مجرد النتيجة المرجوة منه؟ إن تحديد المخرجات والمواعيد النهائية يتسق مع التعاقد الحقيقي، أما إملاء الأسلوب أو المهام اليومية أو ساعات العمل فلا يتسق معه.
الحصرية. هل يعمل المتعاقد لدى شركتك بشكل أساسي أو حصري؟ إن الاعتماد الاقتصادي المطوّل على عميل واحد يُعدّ مؤشرًا قويًا على سوء التصنيف.
الأدوات والمعدات. هل يستخدم المتعاقد معداتك، أو يعمل من مقر شركتك، أو يعتمد على بنيتك التحتية؟ إن كان الجواب نعم، فإن هذا الاندماج يميل بالعلاقة نحو التوظيف.
هيكل المدفوعات. هل المقابل المالي مبلغ شهري ثابت بصرف النظر عن المخرَج، أم أنه مرتبط بالتسليمات وإنجاز المشروع؟ إن نمط السداد الذي يحاكي الراتب يعزز فرضية إعادة التصنيف.
علاقة مستمرة دون مخرجات محددة. كثيرًا ما يستدعي التدقيق وجود متعاقد يجري الاستعانة به مرارًا على مدى فترة ممتدة دون نطاق مشروع واضح. وتعتبر السلطات الصربية هذا النمط مؤشرًا على توظيف مقنّع.
الأداء الشخصي. هل يستطيع المتعاقد التعاقد من الباطن أو تفويض العمل، أم يلزمه أداؤه شخصيًا؟ المتعاقدون الحقيقيون يتمتعون عادةً بحرية الاستعانة بمن يساعدهم.
ولا يحسم عاملٌ منفرد النتيجة، إلا أن اجتماع عدة مؤشرات في نمط واحد يخلق انكشافًا ملموسًا.
تبعات إعادة التصنيف
إذا أعادت السلطات الصربية تصنيف التعاقد ليصبح علاقة توظيف، فإن التبعات تسري بأثر رجعي من بداية العلاقة. ويشمل الانكشاف المالي سداد ضريبة الدخل المتأخرة وفق معدلات التوظيف، وحصتَي صاحب العمل والموظف من اشتراكات التأمين الاجتماعي (التقاعد والعجز والصحة)، إلى جانب الفوائد على المبالغ المستحقة، فضلًا عن غرامات محتملة. وإلى جانب الالتزام المالي، يكتسب العامل المُعاد تصنيفه الحق في كامل الحمايات التي يكفلها قانون العمل اعتبارًا من تاريخ مباشرته الأصلي: الإجازة المدفوعة، والإجازة المرضية، وحمايات إنهاء الخدمة، ومزايا الموظفين.
المعاملة الضريبية لمدفوعات المتعاقدين
تختلف القواعد الضريبية باختلاف نوع العقد، وفي معظم الحالات تتحمل الشركة المتعاقِدة مسؤولية الاستقطاع من المنبع وتوريد الضريبة.
Ugovor o delu وUgovor o pružanju usluga
تُعامَل المدفوعات بموجب هذين العقدين بوصفها «دخلًا آخر» لأغراض الضريبة الصربية. وتُطبَّق ضريبة الدخل بمعدل ثابت قدره 20%، تُحسب بعد خصم تكاليف معيارية بنسبة 20%. ويبلغ المعدل الفعلي للضريبة نحو 16% من إجمالي الأتعاب. كما قد تُطبَّق اشتراكات التأمين الاجتماعي (التقاعد/العجز والصحة) بحسب الوضع التسجيلي للمتعاقد.
Autorski ugovor
تحظى المدفوعات بموجب عقود المؤلف بمعاملة أكثر تفضيلًا. فتُطبَّق ضريبة الدخل بنسبة 20%، إلا أنها تُحسب بعد خصم تكاليف معيارية بنسبة 43% لقاء النفقات الإبداعية المعترف بها. ويبلغ المعدل الفعلي نحو 11.4% من إجمالي الأتعاب. كما ينفرد هذا النوع من العقود بقواعد خاصة للملكية الفكرية، نتناولها في القسم التالي.
رواد الأعمال المسجَّلون (paušalno oporezivanje)
يحق للأفراد العاملين لحسابهم الخاص والمسجَّلين بصفة رواد أعمال في صربيا اختيار نظام الضريبة المقطوعة. وإن كان متعاقدك يحمل هذه الصفة، فإنك تسدد له إجمالي الأتعاب دون استقطاع، ويتولى هو سداد ضرائبه واشتراكاته بنفسه. وقبل الشروع في السداد دون استقطاع، اطلب ما يُثبت الوضع التسجيلي للمتعاقد، فالسداد دون استقطاع حين لا يكون المتعاقد مسجَّلًا على النحو الصحيح يُعرّض شركتك لمسؤولية الضرائب المستحقة.
الملكية الفكرية
لا تنتقل ملكية الحقوق الفكرية تلقائيًا بمجرد السداد، بل يجب أن يتناولها العقد صراحةً.
وفيما يخص الأعمال المُسلَّمة بموجب Autorski ugovor، يحتفظ المتعاقد بالحقوق الأدبية مهما تضمن الاتفاق من بنود. أما الحقوق الاقتصادية فيجب التنازل عنها تعاقديًا، وبغياب بند تنازل واضح لن تمتلك شركتك الحقوق الاقتصادية للعمل.
أما الأعمال المُسلَّمة بموجب Ugovor o delu، فيمكن للطرفين الاتفاق في العقد على ملكية الحقوق الفكرية، ويُشترط وجود بند تنازل صريح. فالسداد لقاء العمل وحده لا يستتبع الملكية.
وإذا كان التعاقد يتعلق بتطوير برمجيات أو إنتاج محتوى أو تصميم، فتأكد من أن العقد يتضمن تنازلًا صريحًا ومكتوبًا عن الحقوق الفكرية قبل الشروع في العمل.
هيكلة تعاقدات ممتثلة مع المتعاقدين
يقوم التعاقد الممتثل مع المتعاقدين في صربيا على جملة من المبادئ العملية.
احرص على أن تظل العلاقة قائمة فعلًا على أساس المشاريع. فلكل تعاقد ينبغي أن يرتبط بمخرَج محدد، ونطاق واضح، ونقطة إنجاز معروفة. وتجنّب الترتيبات المفتوحة التي لا تحمل نهاية محددة ولا مخرَجًا بعينه.
امنح المتعاقدين استقلالية حقيقية. لا تحدد لهم ساعات عملهم، ولا تُملِ عليهم كيفية إنجاز مهامهم. حدّد ما تحتاج إليه، ثم اترك لهم تسليمه.
تجنّب الحصرية. فإذا اقتصر عمل المتعاقد على شركتك لأشهر متتالية، بدأت العلاقة تتخذ ملامح التوظيف. شجّع متعاقديك على الاحتفاظ بعملاء آخرين، أو اهيكل التعاقد بحيث يكون النطاق محدودًا بحق.
اضبط العقد على النحو الصحيح. استخدم نوع الاتفاقية الملائم لطبيعة العمل. وضمّنه وصفًا واضحًا للمخرَج، وشروط السداد، وبند تنازل عن الحقوق الفكرية إن اقتضى الأمر. ولن يمنع عقدٌ محكم الصياغة إعادةَ التصنيف بمفرده، غير أنه يظل أساسًا لا غنى عنه.
اطلب مستندات تُثبت الوضع متى لزم الأمر. فإن كنت تتعاقد مع رائد أعمال مسجَّل ضمن نظام الضريبة المقطوعة، فتحقّق من وضعه قبل السداد دون استقطاع.
الاستعانة بـContractor of Record
بالنسبة إلى الشركات التي لا تمتلك كيانًا قانونيًا في صربيا، أو حين ينطوي التعاقد على مخاطر فعلية لسوء التصنيف، يوفر Contractor of Record (CoR) بديلًا ممتثلًا. إذ يتولى هذا الكيان رسميًا التعاقد مع المتعاقد نيابةً عنك، ويتعامل مع العقد، ويدير الاستقطاع الضريبي، ويتحمل التزامات الامتثال المحلية، في حين تتولى أنت توجيه العمل واستلام المخرجات.
وتتجلى فائدة ترتيب Contractor of Record بوجه خاص حين ترغب في الاستفادة من الكفاءات الصربية بسرعة دون تأسيس كيان محلي، أو حين تقع طبيعة التعاقد في منطقة رمادية بين العقد المرتكز على مشروع وعلاقة العمل المستمرة.
وإذا تطور التعاقد إلى الحد الذي بات يحمل ملامح التوظيف الحقيقي، فإن Employer of Record (EOR) هو الهيكل الأنسب. ويتولى EOR توظيف العامل في صربيا نيابةً عنك، مع تحمّل كامل التزامات صاحب العمل بموجب قانون العمل. ويمكنك الاطلاع على الخيارات المتاحة عبر هذه النظرة العامة على خدمات EOR لاختيار ما يلائم احتياجاتك.
تعمل RemotePass بصفة Contractor of Record لتعاقداتك في صربيا، فتتولى صياغة عقود ممتثلة، والاستقطاع الضريبي، والسداد. احجز عرضًا توضيحيًا لمعرفة المزيد.
عند التوظيف في صربيا، تتحمّل مجموعة محددة من الالتزامات القانونية التي تشمل الإجازة السنوية، والعطلات الرسمية، والأجر أثناء الإجازة المرضية، واستحقاقات الوالدية، والاشتراكات الإلزامية في الضمان الاجتماعي. يستعرض هذا الدليل كل ما يحتاج صاحب العمل الأجنبي إلى معرفته للالتزام بقانون العمل الصربي في عام 2026.
كيف تعمل المزايا في صربيا
يقوم إطار مزايا الموظفين في صربيا على الاستحقاقات القانونية المنصوص عليها في قانون العمل والتشريعات المرتبطة به. وتموّل اشتراكات الرواتب الإلزامية كلًّا من التأمين الصحي، والتأمين على المعاشات التقاعدية والعجز، وتأمين البطالة لكل موظف منذ اليوم الأول. ويعني ذلك أن التغطية الصحية وحقوق المعاش لا يجري ترتيبها بصورة منفصلة، بل هي مدمجة أصلًا ضمن التزاماتك المتعلقة بالرواتب.
ومن الضروري قبل إجراء أول عملية توظيف لك في صربيا أن تدرك حدود التزاماتك وأين تبدأ المزايا التي تتكفّل بها الدولة.
الإجازة السنوية
يستحق كل موظف في صربيا إجازة سنوية مدفوعة الأجر لا تقل عن 20 يوم عمل في السنة. ويبدأ الاستحقاق بعد مرور شهر واحد من العمل المتواصل، مما يعني أن الموظف الجديد يصبح مستحقًّا للإجازة بسرعة. ومنذ تلك اللحظة، يُطبَّق الاستحقاق السنوي كاملًا.
قواعد التراكم والترحيل
تُحتسب الإجازة السنوية وفقًا للسنة الميلادية. ويجب استخدام الإجازة المستحقّة عن سنة ميلادية معيّنة في موعد أقصاه نهاية سنة العمل التالية، ولا يمكن ترحيلها إلى ما لا نهاية. ولا يجوز إلزام الموظفين بإسقاط حقهم في الإجازة غير المستخدمة دون تعويض، كما يتعيّن عليك صرف رصيد الإجازة المتبقّي للموظف نقدًا في حال انتهاء علاقة العمل وبقاء أيام إجازة لم يستخدمها.
ويجوز للاتفاقيات الجماعية أو لعقود العمل الفردية أن ترفع استحقاقات الإجازة فوق الحدّ الأدنى القانوني، استنادًا مثلًا إلى الأقدمية أو ظروف العمل أو أي عوامل أخرى يتفق الطرفان على تضمينها. أي إنه بإمكانك منح أكثر من ذلك، لكن لا يمكنك منح أقل منه.
العطلات الرسمية
تعتمد صربيا 11 عطلة رسمية في السنة، وهي أيام إجازة مدفوعة الأجر لا تُخصم من رصيد الإجازة السنوية للموظف.
| العطلة | التاريخ |
|---|---|
| رأس السنة الميلادية | 1 يناير |
| عطلة رأس السنة | 2 يناير |
| عيد الميلاد الأرثوذكسي | 7 يناير |
| يوم الدولة (سريتيني) | 15 فبراير |
| عطلة يوم الدولة | 16 فبراير |
| الجمعة العظيمة الأرثوذكسية | يختلف التاريخ كل عام |
| عيد الفصح الأرثوذكسي | يختلف التاريخ كل عام |
| اثنين الفصح الأرثوذكسي | يختلف التاريخ كل عام |
| عيد العمال | 1 مايو |
| عطلة عيد العمال | 2 مايو |
| يوم الهدنة | 11 نوفمبر |
تجدر الإشارة إلى أن الجمعة العظيمة الأرثوذكسية وعيد الفصح الأرثوذكسي واثنين الفصح الأرثوذكسي تقع في تواريخ مختلفة كل عام وفقًا للتقويم الأرثوذكسي. ويجدر بك أخذ ذلك في الحسبان سنويًّا عند إعداد جدول تخطيط الإجازات.
الإجازة المرضية
تُعدّ الإجازة المرضية في صربيا مسؤولية مشتركة بين صاحب العمل وصندوق التأمين الصحي الحكومي. ويتوقّف توزيع هذه المسؤولية على مدّة الإجازة وسبب العجز عن العمل.
التزامات الموظف
عندما يعجز الموظف عن العمل بسبب المرض أو الإصابة، يتعيّن عليه تقديم شهادة طبية خلال 3 أيام من بداية حالة العجز. وفي حال عدم تقديم هذه الشهادة، لا ينعقد الحق في التعويض، لذلك احرص على أن تُبلّغ سياسة الانضمام لديك الموظفين بهذا الاشتراط بوضوح.
كيف يعمل الأجر أثناء الإجازة المرضية
أول 30 يومًا: تتولّى أنت بوصفك صاحب العمل دفع تعويض الراتب مباشرةً.
- في حالة المرض أو الإصابة غير المرتبطة بالعمل: 65% من متوسط راتب الموظف خلال الأشهر الـ 12 السابقة، بحد أدنى لا يقلّ عن الحد الأدنى القانوني للأجور.
- في حالة الإصابة المرتبطة بالعمل أو المرض المهني: 100% من متوسط راتب الموظف خلال الأشهر الـ 12 السابقة.
بعد مرور 30 يومًا: ينتقل الالتزام إلى صندوق التأمين الصحي الحكومي الذي يدفع للموظف وفق النسب المذكورة أعلاه نفسها. وينتهي التزامك المباشر بالسداد عند بلوغ اليوم الثلاثين.
ولا يحدد القانون الصربي مدة قصوى ثابتة للإجازة المرضية، شريطة استمرار الموظف في تقديم شهادات طبية صالحة. أما الإجازات المرضية طويلة الأمد فتُدار من خلال تجديد الشهادات الطبية باستمرار، لا عبر سقف زمني تفرضه القوانين.
إجازة الأمومة والإجازة الوالدية
تتسم أحكام الإجازة الوالدية في صربيا بالتفصيل، ويتم تمويلها في معظمها بموجب قانون الدعم المالي للأسر التي لديها أطفال، لا بواسطة صاحب العمل مباشرةً. والتزاماتك في هذا الشأن إدارية في الغالب، غير أنك تحتاج إلى فهم القواعد فهمًا متكاملًا قبل أن تجد نفسك أمام حالة حمل بين موظفاتك.
توقيت إجازة الأمومة
يمكن أن تبدأ إجازة الأمومة قبل 45 يومًا من تاريخ الولادة المتوقّع كحد أقصى، ولا بد أن تبدأ في موعد لا يتجاوز 28 يومًا قبل التاريخ المتوقّع للولادة، بحيث لا يكون لديك خيار بشأن هذا الحد الأقصى. وبعد الولادة، ثمة فترة إلزامية مدتها 3 أشهر يتعيّن على الأم الحصول عليها.
إجمالي مدة الإجازة
تتوقّف المدة الإجمالية لإجازة الأمومة وإجازة الرضاعة على عدد الأطفال:
- عن الطفل الأول والثاني: 365 يومًا إجمالًا، تُحتسب من بداية إجازة الأمومة.
- عن الطفل الثالث وكل طفل تالٍ له: سنتان إجمالًا، تُحتسبان من بداية إجازة الأمومة.
الإملاص ووفاة الطفل
في حال وُلد الطفل ميتًا، أو توفّي قبل انتهاء فترة إجازة الأمومة، تحتفظ الموظفة بكامل حقوقها في إجازة الأمومة عن المدة المتبقّية. وينبغي مراعاة هذه الحالة ضمن أنظمة متابعة الإجازات لديك.
إجازة الرعاية الخاصة
يحق لأيٍّ من والدَي الطفل الذي يعاني من إعاقة نفسية أو جسدية شديدة التغيّب عن العمل، أو العمل بدوام جزئي، لأغراض الرعاية إلى أن يبلغ الطفل سن 5 سنوات. وهذا حق قانوني يُطبَّق بصرف النظر عن أيٍّ من الوالدين يمارسه.
إجازة الأبوة
لا ينصّ قانون العمل الصربي على استحقاق مستقلّ لإجازة الأبوة عند الولادة. والسبيل الرئيسي أمام الأب للحصول على إجازة هو إطار إجازة الأمومة والرضاعة في ظروف محددة: إذا تخلّت الأم عن الطفل، أو توفّيت، أو حال دون ممارستها لحقوقها مرضٌ خطير أو سبب آخر معترف به قانونًا.
وبموجب التعديلات التي طرأت على قانون الدعم المالي للأسر التي لديها أطفال، قد يكون الآباء في حالات معينة، ومنها مثلًا أن تكون الأم صاحبة عمل حر مسجَّلة، مستحقين لإجازة رعاية طفل مدفوعة الأجر مع تعويض الراتب. وإذا واجهت مثل هذا السيناريو ضمن موظفيك، فسيلزمك تقييم مدى الاستحقاق وفقًا للأحكام المحددة في ذلك القانون.
الإجازات القانونية الأخرى
ينصّ القانون الصربي على عدد من استحقاقات الإجازات المدفوعة الإضافية إلى جانب الإجازة السنوية والإجازة الوالدية. وتسري هذه الاستحقاقات على جميع الموظفين، ولا يمكن التنازل عنها بموجب العقد.
المناسبات الشخصية والعائلية
يستحقّ الموظفون 5 أيام عمل من الإجازة المدفوعة في السنة الميلادية للمناسبات الآتية:
- الزواج
- إنجاب الزوج أو الزوجة لطفل
- إصابة أحد أفراد الأسرة المباشرة بمرض خطير
وثمة استحقاق منفصل قوامه 5 أيام عمل في حال وفاة أحد أفراد الأسرة المباشرة. وهو استحقاق مستقلّ عن المناسبات المذكورة أعلاه، ولا يُخصم من رصيد الإجازة الشخصية البالغ 5 أيام.
ويُقصد بمصطلح «الأسرة المباشرة» في هذا السياق: الزوج أو الزوجة، والأبناء، والإخوة والأخوات، والوالدان، والوالدان بالتبنّي، والمُتبنَّون، والأوصياء الشرعيون.
إجازة التبرّع بالدم
يستحقّ الموظفون الذين يتبرعون بالدم تطوعًا يومين متتاليين من الإجازة المدفوعة عن كل واقعة تبرّع.
المزايا القانونية واشتراكات الضمان الاجتماعي
يغطي الضمان الاجتماعي الإلزامي في صربيا ثلاثة أنظمة، تُدار جميعها من خلال كشوف الرواتب. وفيما يلي تفصيل لنسب الاشتراك:
| النظام | نسبة صاحب العمل | نسبة الموظف |
|---|---|---|
| التأمين الصحي | 5.15% | 5.15% |
| التأمين على المعاشات التقاعدية والعجز | 10.00% | 14.00% |
| تأمين البطالة | 0% | 0.75% |
يغطي التأمين الصحي الرعاية الصحية والعلاج الطبي والإقامة في المستشفى للموظفين ومُعاليهم المستحقين.
أما التأمين على المعاشات التقاعدية والعجز فيغطي معاشات الشيخوخة، ومستحقات العجز، ومستحقات الورثة. وتُعدّ النسبة الإجمالية البالغة 24% (10% على صاحب العمل و14% على الموظف) من بين أعلى أعباء الاشتراكات التي ينبغي أخذها بالحسبان ضمن تقديرات إجمالي تكلفة التوظيف.
ويُموَّل تأمين البطالة من جانب الموظف وحده بنسبة 0.75%، ولا تساهم بوصفك صاحب عمل في هذا الصندوق.
وإلى جانب أنظمة الضمان الاجتماعي، يُشكّل التزامك بسداد الأجر خلال أول 30 يومًا من أي فترة عجز عن العمل تكلفةً مباشرة على عاتقك بصفتك صاحب العمل، كما هو موضّح في فقرة الإجازة المرضية أعلاه.
كيف تدير شركة EOR المزايا في صربيا
تتطلّب الإدارة السليمة للمزايا القانونية في صربيا معرفةً قانونية محلية، وبنية موثوقة لكشوف الرواتب، وإدارةً دقيقة لاستحقاقات الإجازات، وتوزيع تكاليف الأجر أثناء الإجازة المرضية، ومدد الإجازة الوالدية. وبالنسبة إلى الشركة الأجنبية التي لا تملك كيانًا قانونيًّا في صربيا، يبقى السبيل الأكثر عملية للتوظيف الممتثل هو الاستعانة بـ شركة صاحب العمل الرسمي (EOR).
تتحوّل شركة EOR إلى صاحب العمل القانوني لموظفيك في صربيا، وتتولّى مسؤولية عقود العمل، وكشوف الرواتب، والاشتراكات الإلزامية في الضمان الاجتماعي، وإدارة المزايا، وذلك في امتثال تام لقانون العمل الصربي. وتحتفظ أنت بالإدارة اليومية لفريقك، فيما تتكفّل شركة EOR بطبقة الامتثال. وإذا كنت بصدد تقييم مزوّدي الخدمة، فإن مقارنة خدمات EOR ستساعدك على الوصول إلى مزوّد يتمتّع بتغطية قوية في صربيا تحديدًا.
تضمن RemotePass حصول موظفيك في صربيا على كل استحقاق قانوني في موعده، بدءًا من متابعة الإجازة السنوية وصولًا إلى تنسيق الأجر أثناء الإجازة المرضية. احجز عرضًا توضيحيًّا لمعرفة المزيد.
يحظر قانون العمل الصربي (Zakon o radu) إنهاء التوظيف دون سبب مشروع. فكل إنهاء يبادر به صاحب العمل يستلزم سبباً قانونياً صحيحاً، وقراراً مكتوباً، وإتاحة الفرصة للموظف للرد قبل إصدار ذلك القرار. وأي خطأ في الإجراءات يجعل قرار الإنهاء عرضةً للطعن أمام المحاكم. ويبقى المسار المفضل لمعظم حالات الإنهاء هو اتفاقية الإنهاء الودي، التي تُعفي الطرفين من العبء الإجرائي بالكامل وتتيح لهما الاتفاق على الشروط معاً.
يتناول هذا الدليل كل ما تحتاج إليه لإدارة إنهاء توظيف ممتثل في صربيا: الأسباب المشروعة، وفترات الإشعار، واتفاقية الإنهاء الودي، ومكافأة نهاية الخدمة، والمستحقات النهائية، والتوثيق، وما يترتب على إنهاء توظيف موظف أجنبي.
نظرة عامة على أنواع إنهاء التوظيف
يحدد قانون العمل الصربي عدة مسارات لإنهاء علاقة التوظيف. ويلخص الجدول التالي المعايير الرئيسية لكل منها.
| نوع الإنهاء | الطرف الذي يبادر به | الإشعار المطلوب | مكافأة نهاية الخدمة القانونية |
|---|---|---|---|
| اتفاقية الإنهاء الودي (MTA) | كلا الطرفين | لا يوجد — يتفق الطرفان على التاريخ | لا يوجد (يُتفق عادةً على ما يعادل راتب 3 إلى 5 أشهر في الممارسة العملية) |
| الإنهاء بسبب نقص المعرفة أو المهارات | صاحب العمل | من 8 إلى 30 يوماً (وفق ما يُحدَّد في العقد أو اللوائح الداخلية) | لا يوجد |
| الإنهاء بسبب سوء السلوك | صاحب العمل | لا يلزم في حالات سوء السلوك الجسيم | لا يوجد |
| الفائض الوظيفي | صاحب العمل | وفق العقد أو اللوائح الداخلية | يتوقف على اللائحة الداخلية أو العقد |
| استقالة الموظف | الموظف | 15 يوماً تقويمياً كحد أدنى (تصل إلى 30 يوماً بالاتفاق) | لا يوجد |
| إنهاء فترة الاختبار | أيٌّ من الطرفين | 5 أيام عمل | لا يوجد |
| انتهاء العقد محدد المدة | غير منطبق | لا يُشترط | لا يوجد |
يجب أن تكون جميع قرارات الإنهاء كتابيةً. ولا يُعد الإشعار الشفهي أو المراسلات غير الرسمية مستوفياً لمتطلبات قانون العمل.
اتفاقية الإنهاء الودي
تُعد اتفاقية الإنهاء الودي (MTA) أكثر المسارات شيوعاً وعملية لإنهاء التوظيف في صربيا. ولأن الطرفين يتراضيان على الإنهاء، فإنها تتجاوز التعقيدات الإجرائية المرتبطة بالفصل الذي يبادر به صاحب العمل، وتُلغي خطر نجاح أي طعن قانوني.
آلية العمل بها
يوقّع الطرفان اتفاقيةً مكتوبةً تُثبت رضاهما بإنهاء علاقة التوظيف وتاريخ الإنهاء المتفق عليه. ولا توجد فترة إشعار إلزامية؛ فالتاريخ هو ما يتفق عليه الطرفان. ولا يلزم اتباع أي إجراء محدد قبل التوقيع، باستثناء اشتراط الشكل الكتابي.
التزام صاحب العمل بالإبلاغ
قبل أن يوقّع الموظف على اتفاقية الإنهاء الودي، يتعين على صاحب العمل تزويده بمعلومات مكتوبة عن أثر هذه الاتفاقية على استحقاقه لإعانة البطالة. ويُشكّل التخلف عن ذلك قبل التوقيع عيباً إجرائياً. لذا ينبغي إدراج هذه الخطوة ضمن الإجراءات المعتادة لاتفاقية الإنهاء الودي.
مكافأة نهاية الخدمة
لا يفرض القانون التزاماً بدفع مكافأة نهاية الخدمة بموجب اتفاقية الإنهاء الودي. غير أن أصحاب العمل يعرضون عادةً في الممارسة العملية ما يعادل راتب 3 إلى 5 أشهر لاستصدار موافقة الموظف، لا سيما حين يكون الإنهاء المتنازع عليه مكلفاً أو مسبباً لاضطراب أكبر. وأياً كان المُتفق عليه، فينبغي تدوينه في الاتفاقية.
أسباب تفضيلها
تستبعد اتفاقية الإنهاء الودي المخاطر الإجرائية. فلا يُشترط اتباع إجراءات الفصل المستند إلى سبب، ولا الالتزام بمنح الموظف فرصةً رسميةً للرد على المخالفات المنسوبة إليه، ولا خطر إبطال الإنهاء لأسباب إجرائية. ولذلك تُمثل اتفاقية الإنهاء الودي عادةً نقطة الانطلاق الصحيحة للشركات التي تسعى إلى إنهاء توظيف نظيف ومنخفض المخاطر.
الإنهاء بمبادرة من صاحب العمل
عند تعذّر اللجوء إلى اتفاقية الإنهاء الودي، يحق لصاحب العمل المبادرة بالفصل استناداً إلى أسباب محددة منصوص عليها في قانون العمل. ولا يُسمح بالإنهاء دون سبب في صربيا، إذ يجب أن يستند كل إنهاء يبادر به صاحب العمل إلى إحدى الفئات المعترف بها.
الأسباب المشروعة
يجيز قانون العمل لصاحب العمل المبادرة بالإنهاء استناداً إلى الأسباب التالية:
- نقص المعرفة أو المهارات اللازمة لأداء العمل
- سوء السلوك أو الإخلال بالتزامات العمل
- الفائض الوظيفي الناجم عن أسباب تجارية أو اقتصادية
- عدم العودة إلى العمل بعد المرض أو غيره من حالات الغياب الممتد في الظروف التي يجيز فيها القانون الفصل
لا يمكن الاستناد إلى أيٍّ من هذه الأسباب دون توثيق سليم. كما أن الادعاء المبهم بضعف أداء الموظف لا يكفي وحده لدعم فصل صحيح.
الإجراء المطلوب
في جميع حالات الفصل التي يبادر بها صاحب العمل، يتعين عليه إصدار قرار مكتوب (rešenje) يحدد فيه أسباب الإنهاء. وقبل إصدار هذا القرار، يجب منح الموظف فرصةً حقيقيةً للرد على المخالفات المنسوبة إليه. ويُعرّض تجاوز هذه الخطوة أو التعامل معها كإجراء شكلي قرار الإنهاء للطعن. كما يجب أن يُبين القرار المكتوب الأسباب بوضوح؛ فالصياغة العامة أو الغامضة لا تستوفي المعيار المطلوب.
فترات الإشعار
تتفاوت متطلبات الإشعار بحسب السبب المُستند إليه.
| السبب | فترة الإشعار |
|---|---|
| نقص المعرفة أو المهارات اللازمة (المادة 179(1)(1)) | 8 أيام كحد أدنى و30 يوماً كحد أقصى — وفق ما يحدده عقد العمل أو اللوائح الداخلية |
| سوء السلوك أو الإخلال الجسيم | لا يلزم في الحالات الجسيمة — على أن يُتبع الإجراء المقرر |
| الفائض الوظيفي | وفق عقد العمل أو اللوائح الداخلية |
يجب توجيه الإشعار كتابياً. وتبدأ فترة الإشعار من تاريخ إصدار القرار المكتوب.
استقالة الموظف
على الموظف الراغب في إنهاء علاقة التوظيف تقديم استقالة مكتوبة. ولا يلزم موافقة صاحب العمل أو قبوله الاستقالة لتكون نافذة.
فترة الإشعار
الحد الأدنى لفترة الإشعار في حالة الاستقالة هو 15 يوماً تقويمياً. ويجوز أن ينص عقد العمل على فترة أطول تصل إلى 30 يوماً كحد أقصى. أما خلال فترة الاختبار، فالحد الأدنى لإشعار الاستقالة هو 5 أيام عمل. ويستمر الموظف في أداء عمله طوال فترة الإشعار ما لم يتفق الطرفان كتابياً على خلاف ذلك.
مكافأة نهاية الخدمة
لا تترتب مكافأة نهاية خدمة قانونية على الاستقالة الطوعية. وتقتصر التزامات صاحب العمل على سداد كافة الأجور المستحقة والتعويض عن الإجازة السنوية غير المستخدمة حتى تاريخ الاستقالة.
الإنهاء خلال فترة الاختبار
يُجيز القانون الصربي لأصحاب العمل تحديد فترة اختبار تصل إلى 6 أشهر في بداية التوظيف. وخلال هذه الفترة، يحق لأيٍّ من الطرفين إنهاء العلاقة بإشعار مكتوب لا تقل مدته عن 5 أيام عمل. ولا يُلزَم صاحب العمل باتباع إجراءات الفصل القائم على سبب بكامل تفاصيلها خلال فترة الاختبار.
ولا تترتب مكافأة نهاية خدمة قانونية على الإنهاء خلال فترة الاختبار. وتسري التزامات تسوية المستحقات النهائية بالقدر نفسه: إذ يجب تسوية كافة الأجور المستحقة والإجازات المتراكمة خلال 30 يوماً من تاريخ انتهاء التوظيف.
العقود محددة المدة
ينتهي العقد محدد المدة تلقائياً عند بلوغ تاريخ الانتهاء المتفق عليه. ولا يُشترط إشعار ولا تستحق مكافأة نهاية خدمة عند الانتهاء الطبيعي للعقد.
وإذا استمر الموظف في العمل بعد تاريخ الانتهاء دون توقيع عقد جديد، فإن العقد يتحول تلقائياً إلى عقد غير محدد المدة بموجب المادة 37(6) من قانون العمل. لذا إذا لم تكن تنوي استمرار علاقة التوظيف، فاتخذ الخطوات اللازمة لإنهائها قبل انقضاء تاريخ الانتهاء.
أما إنهاء العقد محدد المدة مبكراً من قِبل صاحب العمل، فيخضع لذات القواعد المطبقة على فصل الموظف بعقد غير محدد المدة: إذ تُشترط الأسباب المشروعة ويجب اتباع إجراء القرار المكتوب.
المستحقات النهائية والتزامات التوثيق
تستوجب تسوية المستحقات النهائية وإنجاز الأوراق الرسمية دقةً عاليةً. فأي خطأ في هذه المرحلة يُنشئ مسؤولية بعد انتهاء علاقة التوظيف بالفعل.
الموعد النهائي لتسوية المستحقات
يقضي قانون العمل بأن تُسدد جميع الرواتب المستحقة وتعويضات الراتب وسائر الاستحقاقات المكتسبة خلال 30 يوماً من تاريخ انتهاء علاقة التوظيف (المادة 186). وينطبق هذا الموعد النهائي بصرف النظر عن نوع الإنهاء. كما يجب أن تُسوى الأجور المستحقة، وأي مكافأة نهاية خدمة متفق عليها، والتعويض عن الإجازة السنوية غير المستخدمة، جميعها ضمن هذه المهلة.
الإجازة السنوية غير المستخدمة
يجب التعويض نقداً عن أي رصيد إجازة سنوية لم يستهلكه الموظف حتى تاريخ الإنهاء. ولا يحق لصاحب العمل أن يُلزم الموظف باستهلاك إجازته غير المستخدمة بعد توجيه إشعار الإنهاء إذا لم تكن المدة المتبقية كافيةً لذلك.
شهادة الخبرة
بناءً على طلب الموظف، يتعين على صاحب العمل تزويده بشهادة مكتوبة تُثبت تاريخَي بدء التوظيف وانتهائه والمسميات الوظيفية التي شغلها. ويُستحسن إعدادها فور تقديم الطلب، دون انتظار نشوء نزاع.
إلغاء التسجيل في التأمين الاجتماعي
يلتزم صاحب العمل بتحديث سجلات الموظف لدى جهات التأمين الاجتماعي المختصة بما يعكس انتهاء التوظيف. ويُعد هذا التزاماً امتثالياً يسير بالتوازي مع إجراءات قانون العمل ويجب إنجازه عند الإنهاء.
القرار أو الاتفاقية المكتوبة
في حالات الإنهاء التي يبادر بها صاحب العمل، يُعد القرار المكتوب (rešenje) الوثيقة المحورية. أما في حالات الإنهاء بالتراضي، فإن اتفاقية الإنهاء الودي الموقعة هي التي تؤدي هذا الدور. ويجب الاحتفاظ بنسخ موقعة من كلتيهما.
الامتثال لإجراءات الهجرة عند الإنهاء
عند إنهاء توظيف موظف أجنبي يعمل في صربيا، تنشأ التزامات تتعلق بالهجرة تسير بالتوازي مع المتطلبات المعتادة لقانون العمل.
فخلال 30 يوماً من تاريخ انتهاء عقد العمل، يتعين على الموظف الأجنبي إما إبرام عقد عمل جديد أو الدخول في ترتيب عمل مؤهل آخر. وفي حال عدم القيام بذلك، تنطبق لوائح الهجرة وقد يتأثر حقه في الإقامة في صربيا على أساس العمل.
احرص على بيان تاريخ الإنهاء بوضوح في القرار المكتوب أو في اتفاقية الإنهاء الودي ليتسنى للموظف اتخاذ الخطوات اللازمة في الوقت المناسب. كما يُستحسن أن ينبه أصحاب العمل إلى هذا الالتزام كتابياً عند الإنهاء.
الفائض الوظيفي في إطار هيكل صاحب العمل المسجل (EOR)
لا يتوفر الفصل الجماعي والفائض الوظيفي في إطار هيكل صاحب العمل المسجل (EOR) في صربيا. لذلك ينبغي للشركات التي تستعين بصاحب عمل مسجل لتوظيف العاملين في صربيا أخذ هذا الأمر بعين الاعتبار عند التخطيط للقوى العاملة. وإذا استدعت إعادة هيكلة الأعمال إنهاء توظيف أحد العاملين، فإن اتفاقية الإنهاء الودي تظل المسار الأكثر عمليةً وسلامةً من الناحية القانونية.
كيف تنهي توظيف موظف صربي دون وجود كيان قانوني محلي
تحتاج الشركات الأجنبية التي لا تملك كياناً قانونياً صربياً إلى هيكل ممتثل لتوظيف العاملين وصرف رواتبهم وإنهاء خدماتهم وفقاً لأحكام القانون الصربي. أما العمل بصورة غير رسمية أو من خلال ترتيب غير ممتثل فيُولّد مخاطر امتثالية في كل مرحلة من مراحل دورة التوظيف، وعلى نحو خاص عند الإنهاء.
يعمل صاحب العمل المسجل (EOR) بصفته صاحب العمل القانوني في صربيا. فهو يحمل عقد العمل بموجب القانون الصربي، ويتولى إدارة الرواتب، ومعالجة اشتراكات التأمين الاجتماعي، وتنفيذ إجراءات الإنهاء بامتثال كامل لقانون العمل. أما أنت فتحتفظ بالتوجيه اليومي لعمل الموظف.
وعند الحاجة إلى إنهاء التوظيف، يتولى صاحب العمل المسجل إدارة العملية: تحديد المسار الصحيح، وإعداد القرار المكتوب أو اتفاقية الإنهاء الودي، واحتساب المستحقات النهائية، والالتزام بمهلة الـ 30 يوماً للسداد، واستكمال إلغاء التسجيل في التأمين الاجتماعي. وللشركات التي تُقيّم خدمات صاحب العمل المسجل في صربيا، يُزيل هذا الهيكل المخاطر الإجرائية التي قد تُحوّل إنهاء توظيف اعتيادي إلى نزاع قانوني.
تتولى RemotePass إدارة عملية إنهاء التوظيف بكاملها في صربيا — من احتساب المستحقات النهائية إلى إلغاء التسجيل في التأمين الاجتماعي — بما يضمن لك الامتثال الكامل. احجز عرضاً توضيحياً لمعرفة المزيد.
الأسئلة الشائعة
هل يُسمح بإنهاء التوظيف دون سبب في صربيا؟ لا. يشترط قانون العمل وجود سبب قانوني صحيح لكل فصل يبادر به صاحب العمل. وتشمل الأسباب المعترف بها نقص المعرفة أو المهارات المطلوبة، وسوء السلوك أو الإخلال بالتزامات العمل، والفائض الوظيفي الناجم عن أسباب تجارية أو اقتصادية حقيقية. وأي فصل لا يمكن إسناده إلى أحد هذه الأسباب يُعد باطلاً قانوناً.
ما هي فترة الإشعار اللازمة لإنهاء التوظيف في صربيا؟ تتوقف على نوع الإنهاء. ففي الإنهاء الذي يبادر به صاحب العمل بسبب نقص المعرفة أو المهارات، تُحدَّد فترة الإشعار في عقد العمل أو في اللوائح الداخلية، بحد أدنى 8 أيام وحد أقصى 30 يوماً. وفي حالة استقالة الموظف، يبلغ الحد الأدنى 15 يوماً تقويمياً (تصل إلى 30 يوماً بالاتفاق). أما خلال فترة الاختبار، فالحد الأدنى لكلا الطرفين 5 أيام عمل. ولا تستلزم حالات سوء السلوك الجسيم فترة إشعار، غير أن الإجراء المكتوب يظل واجب الاتباع. كما يجب أن تكون كافة الإشعارات كتابيةً.
ما هي اتفاقية الإنهاء الودي ومتى ينبغي اللجوء إليها؟ اتفاقية الإنهاء الودي (MTA) وثيقة مكتوبة موقعة من صاحب العمل والموظف تُثبت رضاهما بإنهاء علاقة التوظيف. ويكون تاريخ الإنهاء وفق ما يتفق عليه الطرفان. ولا تستلزم فترة إشعار إلزامية. كما لا يفرض القانون مكافأة نهاية خدمة، غير أن ما يعادل راتب 3 إلى 5 أشهر يُعرض عادةً في الممارسة العملية. وتُعد هذه الاتفاقية المسار المفضل في صربيا لأنها تتفادى المتطلبات الإجرائية المرتبطة بالفصل الذي يبادر به صاحب العمل، وتُلغي خطر الطعن لأسباب إجرائية.
هل يلتزم صاحب العمل بإبلاغ الموظف بشأن إعانات البطالة قبل توقيع اتفاقية الإنهاء الودي؟ نعم. قبل أن يوقّع الموظف على اتفاقية الإنهاء الودي، يتعين على صاحب العمل تزويده بمعلومات مكتوبة عن أثر ذلك على استحقاقه لإعانات البطالة. ويُعد ذلك التزاماً قانونياً يجب استيفاؤه قبل إبرام الاتفاقية.
متى يجب تسوية المستحقات النهائية في صربيا؟ يجب سداد كافة الرواتب المستحقة وتعويضات الراتب وسائر الاستحقاقات المكتسبة خلال 30 يوماً من تاريخ انتهاء علاقة التوظيف، وفقاً للمادة 186 من قانون العمل. كما يجب التعويض نقداً عن الإجازة السنوية غير المستخدمة ضمن هذه التسوية النهائية.
ماذا يحدث إذا استمر الموظف بعقد محدد المدة في العمل بعد انتهاء العقد؟ بموجب المادة 37(6) من قانون العمل، إذا استمر الموظف في العمل بعد تاريخ انتهاء عقده محدد المدة دون توقيع عقد جديد، يتحول العقد تلقائياً إلى عقد غير محدد المدة. لذا إذا لم تكن تعتزم استمرار علاقة التوظيف، فلا تسمح باستمرار العمل بعد تاريخ الانتهاء.
ما هي متطلبات التوثيق اللازمة لإنهاء توظيف صحيح في صربيا؟ يجب أن تكون جميع قرارات الإنهاء في صورة كتابية. ففي حالات الفصل التي يبادر بها صاحب العمل، يجب أن يُحدد القرار المكتوب (rešenje) أسباب الإنهاء وتاريخ نفاذه، وألا يصدر إلا بعد منح الموظف فرصة الرد على المخالفات المنسوبة إليه. أما في حالة الإنهاء بالتراضي، فإن اتفاقية الإنهاء الودي الموقعة هي الوثيقة المحورية. كما يلتزم صاحب العمل بإتمام إلغاء التسجيل في التأمين الاجتماعي وتقديم شهادة خبرة عند الطلب.